Até pouco mais de uma década atrás, a maioria dos brasileiros provavelmente não conseguiria citar uma única marca chinesa de consumo. Hoje isso parece impossível. Lenovo, Xiaomi, AliExpress, TikTok, Shein, BYD e GWM passaram a fazer parte do cotidiano, das conversas de negócios e das decisões de compra de milhões de pessoas. Mais recentemente, nomes como GAC, Geely, Zeekr, OMODA, JAECOO, OPPO e JOVI começaram a deixar de soar estranhos. Em alguns setores, a pergunta já não é se uma empresa chinesa virá ao Brasil. É quantas virão, em quanto tempo e com que agressividade.
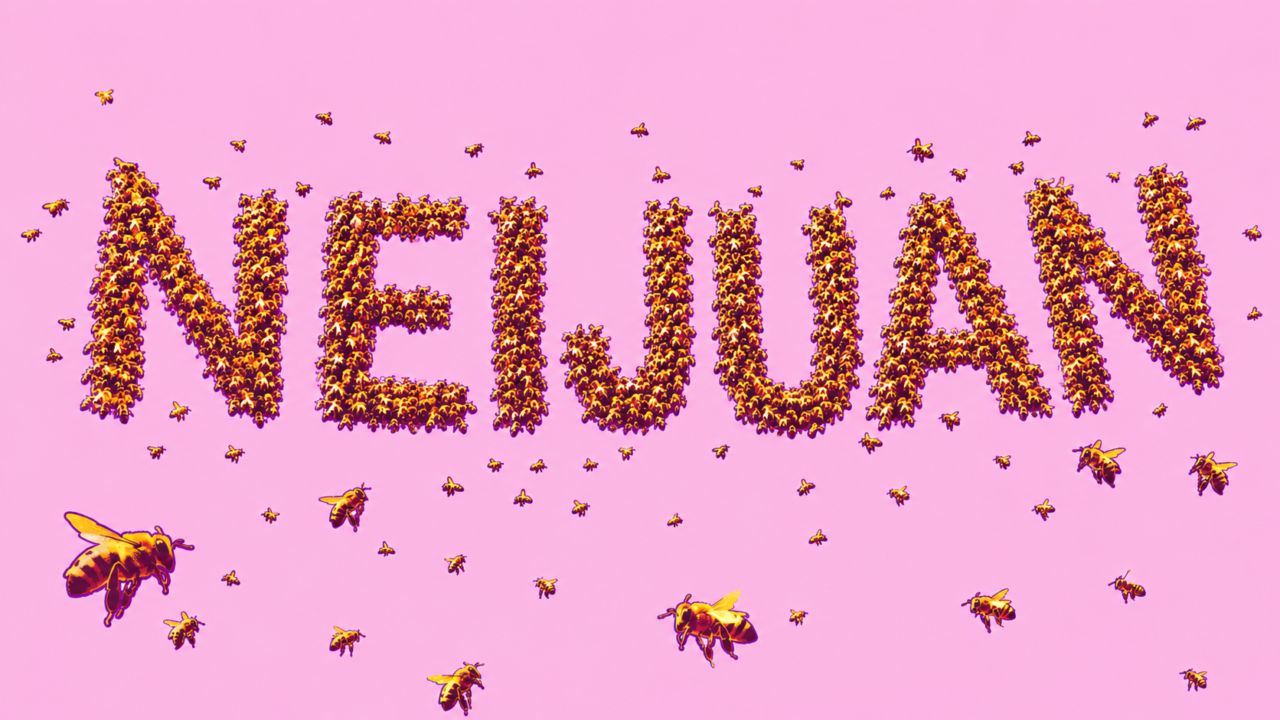
Muitos ainda enxergam esse movimento como uma sucessão de casos isolados. Uma montadora aqui, uma plataforma digital ali, uma marca de smartphones acolá. Essa leitura é confortável, mas perigosa. A internacionalização das empresas chinesas não acontece mais apenas empresa por empresa. Ela acontece por enxames.
A primeira empresa chinesa raramente chega sozinha. Ela apenas abre caminho para as próximas.
A China continua exportando produtos, tecnologia, capital e capacidade industrial. Mas, na prática, sua nova pauta de exportação são as próprias empresas chinesas, moldadas por um ambiente competitivo provavelmente sem paralelo na história econômica recente. O país não produz apenas bens em escala. Produz concorrentes em escala.
Hoje, a China tem mais de 180 milhões de entidades de mercado registradas, segundo dados oficiais, e dezenas de milhões de empresas ativas em uma economia onde qualquer setor com alguma tração costuma atrair rapidamente centenas ou milhares de competidores. Café, drones, cosméticos, veículos elétricos, software de gestão, equipamentos médicos, baterias, painéis solares, varejo farmacêutico, restaurantes, marketplaces ou robótica: se existe crescimento, existe uma multidão de empresas tentando capturá-lo.
Isso muda a natureza da competição. Enquanto uma empresa brasileira normalmente monitora cinco, dez ou vinte concorrentes relevantes, uma empresa chinesa muitas vezes nasce em um ambiente onde precisa disputar clientes, fornecedores, talentos, capital e atenção com centenas de rivais. A competição não é um episódio. É o sistema operacional.
Esse ambiente criou aquilo que na China se chama de “neijuan”, termo usado para descrever uma hipercompetição em que empresas precisam correr cada vez mais apenas para não perder posição. Mas o neijuan não gera apenas pressão sobre margens. Ele empurra empresas para fora. Quando competir apenas dentro da China se torna caro demais, difícil demais e saturado demais, a internacionalização deixa de ser uma ambição distante e passa a ser uma necessidade estratégica.
O setor automotivo é o exemplo mais importante porque mostra que nem mesmo os maiores grupos globais estavam protegidos.
O fenômeno não ocorre só no setor automotivo
Durante décadas, Volkswagen, General Motors, Toyota, Honda e Nissan dominaram o mercado chinês por meio de fábricas locais, joint ventures, redes de concessionárias e marcas extremamente reconhecidas. Elas não estavam olhando a China de longe. Elas estavam dentro da China. Conheciam os consumidores, os canais, os reguladores e os concorrentes locais.
Mesmo assim, foram surpreendidas.
Poucas vezes na história recente empresas líderes perderam tanta participação no mercado em tão pouco tempo quanto as montadoras globais perderam no maior mercado automotivo do mundo.
Entre 2020 e 2024, as cinco maiores montadoras estrangeiras na China viram suas vendas anuais de veículos de passageiros caírem de 9,4 milhões para 6,4 milhões de unidades. No mesmo período, as cinco maiores montadoras chinesas mais que dobraram suas vendas, de 4,6 milhões para 9,5 milhões de unidades. Em 2025, marcas estrangeiras representavam apenas cerca de um terço das vendas na China, contra mais de 60% em 2020.
O erro das montadoras globais não foi desconhecer as empresas chinesas. Foi subestimar a velocidade com que elas evoluiriam.
Esse é o alerta mais importante para qualquer executivo brasileiro. As empresas globais de automóveis já conheciam BYD, Geely, Chery, Great Wall e GAC havia décadas. O problema é que continuaram interpretando essas empresas como concorrentes de segunda linha, presas a preço, volume e imitação. Enquanto isso, as fabricantes chinesas avançavam em software, bateria, integração vertical, experiência digital, velocidade de lançamento e custo. Quando as incumbentes perceberam a mudança, a perda de mercado já estava acontecendo.
Esse padrão não fica restrito aos automóveis. Na indústria de drones, a DJI transformou um segmento antes fragmentado em uma categoria praticamente associada ao seu nome. Em muitos mercados, concorrentes locais desapareceram ou foram empurrados para nichos. Em energia solar, empresas chinesas deslocaram boa parte da antiga base industrial europeia, japonesa e americana. A China hoje concentra mais de 80% da capacidade global em etapas-chave da cadeia de painéis solares, e em polissilício sua participação é ainda maior. O efeito não foi apenas comercial. Foi estrutural: preços caíram, margens evaporaram e a indústria global passou a depender de uma cadeia produtiva concentrada na China.
No fast fashion, a Shein obrigou varejistas internacionais a reverem a própria definição de velocidade. Durante anos, Zara e H&M foram vistas como símbolos de agilidade. A Shein mostrou que era possível operar em ciclos ainda mais curtos, com teste constante de produtos, produção sob demanda, marketing algorítmico e distribuição global direta ao consumidor. O impacto não foi apenas sobre marcas tradicionais. Ele mudou a expectativa do consumidor sobre preço, variedade e velocidade de renovação.
No comércio eletrônico, AliExpress, Shein, Temu e TikTok Shop mostram outro aspecto do mesmo fenômeno. A empresa chinesa que entra primeiro educa consumidores, testa canais, entende a regulação, constrói fornecedores locais e reduz a incerteza para as demais. Depois dela, outras plataformas e sellers chineses passam a olhar o mesmo mercado com muito menos medo. O pioneiro paga parte do custo de aprendizado. O enxame aproveita a trilha aberta.
Quando uma empresa chinesa prova que existe demanda em um mercado, ela não exporta apenas produtos. Ela exporta confiança para seus concorrentes.
Há ainda uma camada que o mundo de fora raramente enxerga: o poder das províncias chinesas. O Ocidente conhece Alibaba, Huawei, BYD, ByteDance e Xiaomi, empresas de alcance nacional e presença global. Mas quase não conhece as campeãs regionais de Guangdong, Jiangsu, Zhejiang, Shandong, Fujian ou Sichuan. Esse desconhecimento cria uma falsa sensação de segurança.
Guangdong tem uma economia próxima de US$ 2 trilhões, em escala comparável à Coreia do Sul. Jiangsu se aproxima do México. Shandong e Zhejiang superam US$ 1 trilhão cada uma. Uma empresa considerada “regional” na China pode ter sido formada em um mercado maior do que muitos países relevantes para qualquer multinacional brasileira. Ela pode nunca ter aparecido em uma conferência internacional, mas já opera com escala, capital, cadeia de fornecedores e disciplina competitiva superiores às de muitos líderes nacionais em mercados emergentes.
Governos provinciais e municipais também têm incentivos claros para apoiar suas empresas locais. Fundos industriais, parques tecnológicos, crédito, incentivos fiscais e programas de internacionalização são usados para fortalecer setores estratégicos, reduzir excesso de capacidade, gerar empregos e aumentar a relevância econômica da região. Isso não significa que toda expansão chinesa seja coordenada por um plano único. Seria uma simplificação ruim. O ponto é mais concreto: muitas empresas chinesas encontram, em suas próprias regiões, um ecossistema que combina mercado, capital, fornecedores, talento e apoio institucional.
Essa combinação explica por que o movimento parece tão rápido para quem observa de fora. Na verdade, quando a empresa chinesa chega ao mercado internacional, ela já foi testada durante anos em uma competição doméstica brutal. O concorrente brasileiro só percebe sua existência no momento da entrada. Mas a formação desse competidor começou muito antes.
Esse é o takeaway urgente.
A próxima empresa chinesa que vai competir com você provavelmente ainda não está no seu radar. Mas ela já existe na China. Talvez lidere uma província. Talvez esteja em uma guerra de preços doméstica. Talvez esteja recebendo capital de um fundo industrial local. Talvez já tenha criado uma equipe de internacionalização. Talvez esteja estudando Brasil, México, Indonésia, Arábia Saudita ou Europa Oriental ao mesmo tempo.
A pergunta estratégica para empresas brasileiras não é mais “qual empresa chinesa vai entrar no meu setor?”. A pergunta correta é: “meu setor tem as características que normalmente atraem um enxame chinês?”
A pergunta estratégica para empresas brasileiras não é mais “qual empresa chinesa vai entrar no meu setor?”. A pergunta correta é: “meu setor tem as características que normalmente atraem um enxame chinês?”. Se o mercado é grande, fragmentado, com margem relevante, baixa fidelidade, espaço para digitalização, ineficiência operacional ou cadeia de suprimentos dependente de importação, a resposta provavelmente é sim.
É preciso mapear os rivais antes de eles chegarem
A reação também precisa mudar. Monitorar apenas quem já chegou ao Brasil será tarde demais. Empresas brasileiras precisam começar a mapear categorias chinesas antes da internacionalização, identificar campeãs provinciais, acompanhar fundos e governos locais, observar setores em neijuan, entender quais empresas estão sofrendo excesso de capacidade e descobrir quais delas já abriram escritórios, contrataram executivos internacionais ou testaram mercados semelhantes.
Isso não é apenas defesa. Também é oportunidade. Quem identificar o enxame antes pode negociar distribuição, parceria, joint venture, fornecimento, investimento ou aquisição antes dos concorrentes locais. Quem ignorar o movimento só descobrirá essas empresas quando elas já estiverem disputando preço, canal, talento e consumidor.
Durante muitos anos, empresas brasileiras olharam para a China principalmente como fábrica, fornecedora ou mercado distante. Essa fase acabou. A China agora deve ser monitorada como uma máquina de formação de concorrentes globais.
E essa talvez seja a principal mudança de mentalidade.
Não importa apenas qual empresa chinesa chegou ao Brasil. Importa qual ecossistema competitivo a formou. Porque atrás de cada BYD pode haver uma Geely, uma GAC, uma Chery, uma Leapmotor ou uma Zeekr. Atrás de cada Shein pode haver uma Temu, uma TikTok Shop ou dezenas de sellers especializados. Atrás de cada DJI pode haver uma nova geração de empresas de robótica, sensores, automação e inteligência artificial ainda desconhecidas fora da China.
A internacionalização das empresas chinesas não é um evento. É um processo recorrente. O pioneiro abre a porta. O enxame atravessa logo atrás.
E, quando isso acontece, o mercado raramente volta a ser o mesmo.