O portal CKGSB Knowledge Brasil - licenciado pela CKGSB e operado no Brasil pela CNEX - reúne insights estratégicos da China e da Ásia sobre inovação, eficiência e competitividade nos negócios.
Este conteúdo faz parte da editoria Negócios com a China. Veja outros conteúdos desta editoria clicando no link abaixo.
Veja mais
Negócios com a China
Este conteúdo faz parte da editoria Negócios com a China. Veja outros conteúdos desta editoria clicando no link abaixo.
Veja mais
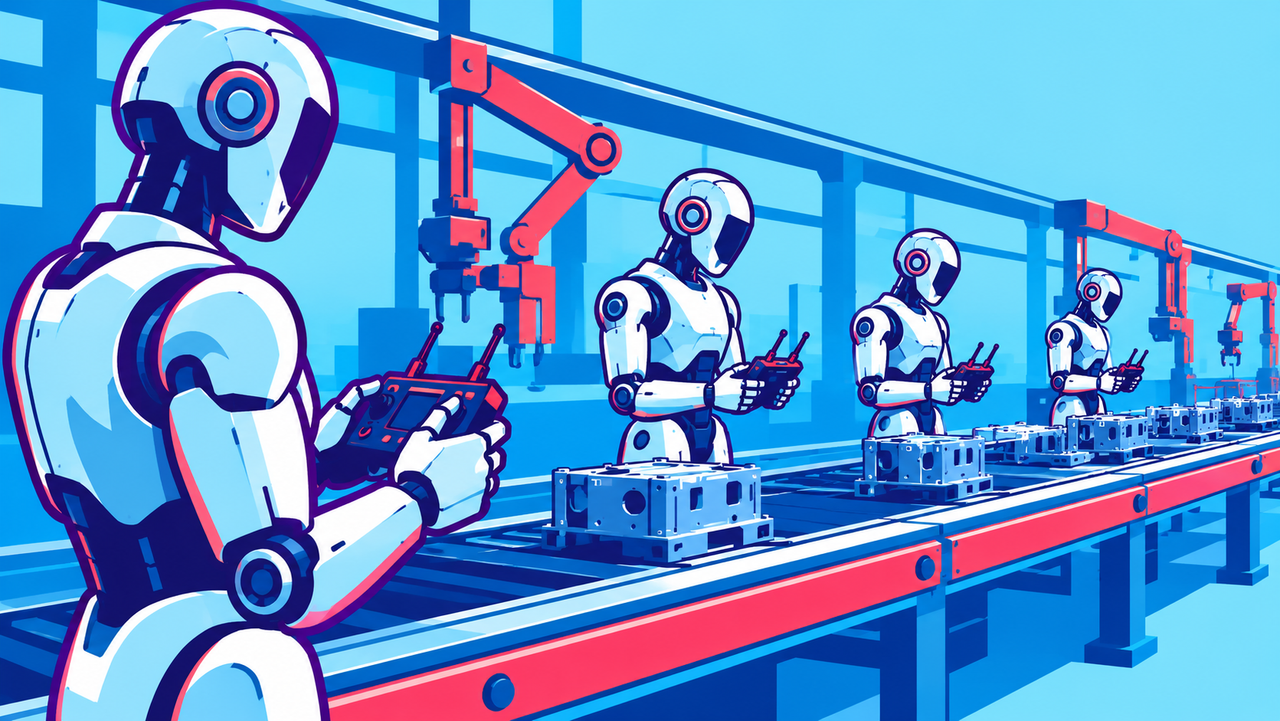
Indústria 5.0 chinesa tem robôs humanoides e quer rodar o sistema operacional das suas fábricas
O novo ciclo industrial chinês, já chamado de “indústria 5.0 chinesa”, troca volume por padrão. Quem compra o equipamento sem perguntar quem controla o software está importando dependência
Doze trilhões de dólares. É quanto a Morgan Stanley estima que a China pode investir até 2035 em infraestrutura, modernização de fábricas e capacidade industrial nova, num relatório publicado no fim de setembro sobre o que o banco chama de “indústria 5.0” chinesa. O número vai aparecer em todas as apresentações de planejamento deste fim de ano. Parece muito, até você olhar o denominador. O resultado projetado para todo esse dinheiro, pelo próprio relatório, é levar a participação da China no valor adicionado da indústria mundial de 28% para 30% até 2035. Dois pontos percentuais. Se o objetivo fosse produzir mais, seria um dos piores negócios da história industrial.
O objetivo é outro, e está na frase que o banco escolheu para resumir o ciclo: passar do “made in China” para o “made by China”. Na mesma projeção, a margem de lucro da indústria chinesa sobe de cerca de 5% para 8%, porque o valor migra para software, equipamento avançado, padrões técnicos e plataformas. A China está deixando de exportar produtos para exportar o sistema operacional da indústria. E o Brasil já é um dos clientes.
Na última década, boa parte da indústria brasileira fez a sua versão da indústria 4.0. Sensores nas linhas, sistemas de execução de manufatura, painéis com indicadores em tempo real, um projeto de manutenção preditiva aqui e outro ali. Foi um avanço real. Mas foi, quase sempre, digitalização: levar para a tela o processo que já existia, do jeito que já existia. A fábrica “nativa de IA” que o relatório descreve como o primeiro salto do novo ciclo chinês é diferente em natureza. Não usa inteligência artificial como ferramenta avulsa, um software a mais na pilha. Usa a IA como o sistema que coordena o fluxo de trabalho, antecipa a manutenção e reotimiza a produção o tempo todo. Isso tem nome. É “inteligentização”: redesenhar a operação em torno da inteligência de máquina, em vez de pendurar inteligência de máquina numa operação desenhada para pessoas e planilhas.
Há um detalhe no rótulo que vale registrar. Quando a Comissão Europeia cunhou “indústria 5.0”, em 2021, a ideia era uma indústria centrada no humano, sustentável e resiliente. A versão que o banco atribui à China fala em robôs humanoides como plataforma de trabalho e em IA como orquestradora da fábrica. Mesmo nome, projeto quase oposto. A história da indústria 5.0 que circula por aí não é falsa, mas é incompleta. A parte que falta é a decisiva: quem é dono da camada que orquestra tudo.
O relatório organiza o ciclo chinês em três pilares que se alimentam: inteligência industrial, resiliência industrial (no controle de chips, energia, materiais e máquinas-ferramenta) e liderança industrial (que inclui definir padrões e construir plataformas globais). Robin Xing, economista-chefe do banco para a China, descreve o mecanismo de forma quase didática: A inteligência aumenta a produtividade e gera dados.a resiliência protege a cadeia, a liderança expande a presença global. A ordem dos saltos importa. Os dados vêm primeiro.
Os cinco saltos são descritos pelo Morgan Stanley do seguinte modo:
Fábricas adaptativas nativas de IA. Ou seja, IA deixa de ser uma ferramenta isolada e passa a funcionar como o sistema operacional da fábrica, coordenando processos, antecipando falhas e otimizando a produção em tempo real.
IA incorporada como plataforma de trabalho. Robôs humanoides e outras máquinas inteligentes passam a executar tarefas físicas, aprendendo continuamente e melhorando por atualizações de software.
Sistemas industriais soberanos e evolutivos. A China desenvolve chips, softwares, máquinas-ferramenta e materiais próprios, reduzindo a dependência de fornecedores estrangeiros e adquirindo capacidade de evoluir suas tecnologias.
Exportação de ecossistemas industriais, não apenas produtos. Em vez de exportar somente equipamentos e mercadorias, a China passa a fornecer sistemas produtivos completos, tecnologias, infraestrutura e conhecimento industrial.
Liderança em tecnologia industrial. O país deixa de ser principalmente um rápido “adopter” de inovações e passa a liderar o desenvolvimento tecnológico em setores industriais estratégicos selecionados.
O objetivo é do novo ciclo é passar do “made in China” para o “made by China”. São três os pilares: inteligência industrial, resiliência e liderança
Desses cinco saltos que o banco projeta, o quarto é o que interessa a quem opera fora da China: exportar ecossistemas industriais, não apenas produtos. A tecnologia, o equipamento, o conhecimento de implantação e a infraestrutura que fazem a fábrica funcionar. Quem acompanhou a guerra dos smartphones conhece o roteiro. O aparelho virou commodity. A margem ficou com quem escreveu o sistema operacional, controlou a loja de aplicativos e recebeu os dados de uso. Sistemas sempre vencem tecnologias, e a China aprendeu essa lição melhor do que quase todo mundo. Uma máquina vendida com margem apertada é um mau negócio. Uma máquina vendida com margem apertada que traz junto o software de orquestração, as atualizações contínuas e o fluxo de dados da sua linha de produção é outro negócio.
Tenho chamado isso de dependência de pilha: é quando o equipamento, o software que o coordena, os dados que ele gera e as atualizações que o melhoram vêm do mesmo fornecedor, e sair custa mais do que ficar. O segundo salto do relatório deixa o ponto ainda mais claro. Robôs que aprendem e melhoram por atualização de software são robôs que aprendem com a sua fábrica. A pergunta é para onde vai o aprendizado.
Brasil importa mais máquinas chinesas
Os números da Abimaq mostram que essa discussão não é futura. Em 2025, o Brasil importou um recorde de US$ 32,17 bilhões em máquinas e equipamentos, e a China foi a principal origem, com 32,5% do total. As máquinas importadas já representaram 46% do consumo nacional, quase o dobro da fatia anterior a 2014. Nos sete primeiros meses de 2026, as compras de equipamentos chineses cresceram 16,9%, para US$ 6,95 bilhões, e a participação chinesa no total importado subiu para 36,2%. Os importados chegaram a 47,4% do consumo aparente. Há menos de duas décadas, a China respondia por 6,9% das máquinas que o Brasil importava. Hoje, por mais de um terço.
Em julho, o presidente-executivo da Abimaq, José Velloso, afirmou que o avanço chinês é uma ameaça maior à indústria nacional do que a tarifa americana. Ele tem razão sobre o tamanho do problema. O debate brasileiro, porém, continua enquadrado como competição de preço, e a resposta que esse enquadramento produz é a de sempre: proteção tarifária, financiamento, conteúdo local. A pergunta de 2030 é outra. Não é se a máquina chinesa é mais barata. É de quem será o software que coordena metade das linhas de produção do país.
As montadoras chinesas que se instalaram na Bahia e no interior paulista chegaram com a pilha inteira: plataforma, fornecedores, software e método. Isso pode ser uma oportunidade. A empresa média brasileira que nunca fez a sua Indústria 4.0 pode saltar etapas adotando um sistema que já nasce inteligente. “Leapfrogging” é possível. Mas “leapfrogging” com a pilha de outro país tem um preço que ninguém está colocando na planilha de investimento.
Capacidade demais para demanda de menos?
É preciso ler o relatório pelo que ele é: um banco de investimento apresentando um tema de investimento. O próprio texto reconhece que o maior risco é criar capacidade avançada demais para demanda de menos, num país que convive com preços fracos, deflação persistente, pressão imobiliária, envelhecimento da população e dívida crescente dos governos locais. O banco responde que o sistema financeiro chinês é capaz de sustentar investimento por anos antes do retorno. É verdade. É também o mesmo mecanismo que produziu sobrecapacidade em aço, painéis solares e veículos elétricos. A exportação de ecossistemas ainda vai enfrentar tarifas e a desconfiança de governos que tratam software industrial como questão de segurança.
Pode ser, então, que o plano entregue metade do que promete. O argumento merece consideração. Mas repare no que acontece se ele der errado: a capacidade excedente procura mercado, e chega mais barata. Para quem compra, o fracasso do plano chinês acelera a dependência em vez de interrompê-la.
Antes de assinar o próximo contrato, sugiro que você faça três perguntas:
Quem é dono dos dados da operação?
Onde esses dados ficam?
O que o fornecedor pode fazer com eles?
Isso precisa estar no contrato, não no manual. Um equipamento que treina os modelos do fabricante com o histórico da sua linha está transferindo o ativo mais difícil de copiar. Separe o ferro do sistema. A máquina pode ser chinesa, alemã ou nacional, e a escolha deve ser de custo e desempenho. A camada que orquestra a fábrica, com planejamento, manutenção e os modelos treinados com os seus dados, precisa ser sua ou, no mínimo, portável. Precifique o custo de saída no momento da compra, quando você ainda tem poder de negociação. E estude a pilha antes de depender dela. Quem visita fábricas chinesas hoje costuma voltar impressionado com os robôs. Deveria voltar atento ao software. Mande engenheiros, não só diretores, entender como aquelas operações são coordenadas, e use o que aprenderem para decidir o que comprar pronto e o que construir dentro de casa.
A pergunta que ainda domina as reuniões de conselho da indústria brasileira é “compramos chinês ou não?”. Essa pergunta já está velha, e para mais de um terço das máquinas importadas ela já foi respondida. A pergunta certa é quem vai rodar o sistema operacional da sua fábrica daqui a cinco anos, e quanto vai custar desligá-lo. Máquina se troca. Sistema operacional, não.
Bruno Stefani é fundador da NERD Business School, programa que conecta pesquisa científica e venture building. Foi diretor global de inovação da Ambev e líder de inovação aberta no Itaú. É professor da Fundação Dom Cabral, FGV e Insper, e integra o conselho da MIT Sloan Management Review no Brasil.